
ทุกวันนี้นักลงทุนรายย่อยคิดว่าตนเองสามารถซื้อหุ้นนอกตลาดของ OpenAI, Anthropic และ SpaceX ได้แล้ว ส่วนที่นั่งรอตรงกลางระหว่างนักลงทุนและความร่ำรวยจากหุ้น IPO คือเครือข่ายคนกลางลับๆ ซึ่งแต่ละคนต่างหมายปองส่วนแบ่งของตน ขณะที่บางคนขายเพียงความว่างเปล่า
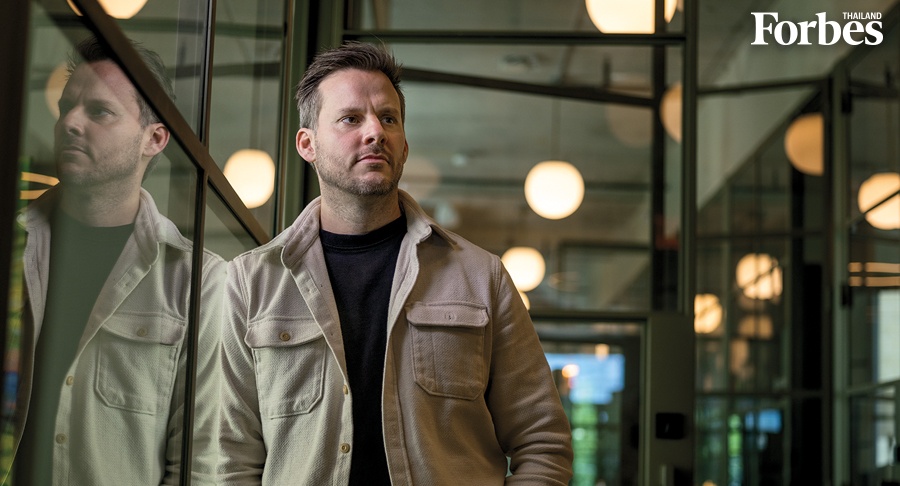
ฤดูร้อนปี 2020 ขณะที่ Adam Crawley อดีตนักค้าหุ้นของ Morgan Stanley กำลังเดินทางท่องเที่ยวในอินโดนีเซีย ไทย และออสเตรเลีย เพื่อฝึกฝนชี่กงกับชายชื่อ Master
Yang แล้วข้อความทักทายอย่างเย็นชาจาก Linkedin ก็ดึงเขากลับสู่โลกแห่งความเป็นจริง
คนส่งคือ Noel Moldvai ผู้หลงไหลคริปโตและหลงรักดนตรีร็อกแคนาดายุคต้นทศวรรษ 2000 เขามาพร้อมกับข้อเสนอไอเดียของหุ้นเอกชนนอกตลาดที่ร้อนแรงที่สุด
Crawley ไม่ได้คิดจะกลับเข้าสู่โลกการเงิน แต่ Moldvai กล่าวชี้ขวนโดยอ้างตลาดที่เข้าถึงได้ยากท่ามกลางความต้องการอย่างบ้าคลั่ง
นั่นคือหุ้นก่อนเสนอขาย IPO ของบรรดาสตาร์ทอัพยักษ์ใหญ่ดาวรุ่งหุ่งแรงที่สุดในโลก ที่มีแผนจะเสนอขายหุ้นอสาธารณชนเป็นครั้งแรก ด้วยมูลค่าระดับล้านล้านเหรียญสหรัฐฯ ไม่ว่าจะเป็น Anthopic, SpaceX และ OpenA หุ้นที่ทุกคนอยากได้แต่นักลงทุนรายย่อยแทบจะไม่มีโอกาสเอื้อมถึง
เมื่อถึงเดือนกุมภาพันธ์ ปี 2022 ทั้งคู่ก่อตั้ง Augment ขึ้นในเมือง Austin รัฐ Texas เพื่อเสาะหาและจัดแพ็กเกจหุ้นดังกล่าวเสนอขาย ให้กับนักลงทุนสถาบันและนักลงทุนรายย่อยที่ไม่สามารถหาซื้อได้จากช่องทางอื่น
Crawley อ้างว่า สินทรัพย์ของ Augment เกือบทั้งหมดเป็นหุ้นก่อน IPO ของบริษัทเอกขนสายเทคโนโลยีนั้น มูลค่าทะยานจากไม่ถึง 200 ล้านเหรียญได้ทะลุไปถึงกว่า 1 พันล้านเหรียญในระยะเวลาเพียง 12 เดือนที่ผ่านมา โดยมากได้อานิสงส์จาก Anthropic ที่เติบโตอย่างก้าวกระโดด
Augment ไม่ใช่ผู้บุกเบิกการลงทุนช่องทางใหม่ เอกสารสิทธิในบริษัทเอกชนนอกตลาดมีการซื้อขายกันมานานก่อนการ IPO ของ Facebook เมื่อปี 2012 เสียอีก
แต่การแจ้งเกิดของ AI ดูเหมือนจะกำลังเปลี่ยนเส้นทางลับนี้ให้กลายเป็นเส้นทางลัดด้วยเหตุผลเพียงว่า บริษัทเทคโนโลยีฟอร์มแรงเลือกที่จะรักษาสถานะเอกชนไว้นานขึ้น มีเวลาให้ผู้ร่วมลงทุนกอบโกยผลประโยชน์ไปมากแล้ว ในอดีตการซื้อหุ้น Apple ในราคา IPO แล้วรออีก 2-3 ทศวรรษเคยเป็นแผนการเกษียณอายุที่ใช้ได้จริง
แต่เวลานี้การซื้อบริษัทมูลค่า 1 ล้านล้านเหรียญตอน IPO แล้วลุ้นให้โตอีก 3 เท่าเป็นไปไม่ได้อีกต่อไป กำไรสูงสุดเกิดขึ้นตั้งแต่หลายปีก่อนการยื่นหนังสือขี้ขวนด้วยซ้ำ เหตุผลหนึ่งคือเมื่อปี 2012 มีการเปลี่ยนแปลงระเบียบสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (SEC)
ก่อนหน้านั้นบริษัทที่มีสินทรัพย์ 10 ล้านเหรียญ หรือผู้ถือหุ้น 500 รายจำเป็น ต้องจดทะเบียนในตลาดหลักทรัพย์ (ส่วนหนึ่งที่ Facebook เข้าตลาดหลักทรัพย์ก็ด้วยเหตุผลนี้) แต่ปัจจุบันกำหนดจำนวนผู้ถือหุ้นไว้สูงถึง 2,000 ราย SpaceX, Anthropic และ OpenAl กำลังลุ้นที่จะได้เข้าตลาดหลักทรัพย์ด้วยมูลค่าประเมินบริษัทไม่น้อยกว่า 1 ล้านล้านเหรียญ เท่ากับว่าโอกาสที่จะทำราคาเติบโตต่อไปแบบก้าวกระโดดเหลือไม่มากแล้ว
นิติบุคคลเฉพาะกิจ หรือ SPV จึงเกิดขึ้นโดยเป็นกองทุนที่สร้างขึ้นเพื่อรวบรวมเงินจากหลายๆ ฝ่ายเข้าไว้ในสินทรัพย์เดียว บางครั้งสินทรัพย์อาจเป็นหุ้นหรือการลงทุนใน SPV อื่นที่ลงทุนในหุ้นนั้น หรืออาจเป็นการลงทุนใน SPV ที่มีการลงทุนใน SPV แห่งที่ 3 ที่เป็นผู้ถือหุ้นนั้นอีกที่หนึ่ง
SPV แต่ละชั้นต่างเป็นนิติบุคคลและต่างมีการเก็บค่าธรรมเนียม SPV คือช่องทางเสี่ยงกฎหมายที่ช่วยให้บริษัทคงสถานะบริษัทเอกชนไว้ได้นานขึ้นโดยไม่ต้องเปิดเผยข้อมูลทางการเงินใดๆ เนื่องจาก ผู้ลงทุนจำนวนมากสามารถรวมการถือหุ้นของตนเข้าไว้ภายใต้นิติบุคคลรายเดียวในบัญชีรายชื่อผู้ถือหุ้น
ยิ่งไปกว่านั้นตลาด SPV ยังอนุญาตให้คนวงในของบริษัท ซึ่งรวมถึงผู้ก่อตั้งระดับมหาเศรษฐีแอบขายหุ้นออกไปใต้โดยไม่ทำให้ตลาดตื่นตระหนกตลอดเส้นทางทุกๆ คนจะได้รับส่วนแบ่งของตน ไม่ว่าจะเป็น ค่าธรรมเนียมการจัดการ ส่วนแบ่งผลกำไร
บางครั้งอาจมีค่าโอกาสในการเข้าถึงหรือค่าแนะนำ ด้วยความรู้สึกกลัวการตกขบวนประกอบกับข้อเท็จจริงที่ว่า หุ้นบริษัทเอกชนนอกตลาดโอนเปลี่ยน มือได้ยาก ระบบนิเวศของ SPV จึงกลายเป็นธุรกิจเก็บค่าผ่านทางที่กำลังเฟื่องฟู Sim Desai CEO ของบริษัทนายหน้าอย่าง Hlive ประเมินว่า SPV กองทุนต่างๆ ถือครองหุ้นในบริษัทเอกชนที่ได้รับการสนับสนุนจากผู้ร่วมลงทุนคิดเป็นมูลค่ารวมหลายแสนล้านเหรียญ
นับเป็นก้าวสำคัญสู่เป้าหมายที่ตุ้มค่าเหลือเกิน นั่นคือการกระจายความเป็นเจ้าของในบริษัทเอกขนออกไปอย่างทั่วถึง กล่าวคือ ยิ่งมีคนเข้ามามีส่วนแบ่งในผลกำไรทางเศรษฐกิจอันมหาศาลของตลาดเอกชนนอกตลาดได้มากเท่าไรก็ยิ่งดีเท่านั้น
อย่างไรก็ตาม หากไม่มีกฎระเบียบที่สอดคล้องและหน่วยงานกำกับดูแลที่เข้มแข็ง ตลาดหุ้นก่อน IPO ย่อมเผชิญความเสี่ยงที่จะกลายเป็นสนามเด็กเล่นในมือมิจฉาชีพ ทุกคนต่างพยายามที่จะเข้ามามีส่วนแบ่งในตลาด ไม่ว่าจะเป็นบรรดาผู้ก่อตั้งกิจการในวัย 20 กว่าๆ อดีตทนายความ ผู้ร่วมลงทุนระดับกลาง ไปจนถึงสถาบันเก่าแก่อย่าง Morgan Stanley และ Charies Schwab ที่มีการเสนอขายการลงทุน SPV ให้กับลูกค้ารายใหญ่
แม้กระทั่งหน้าม้าทาง Instagram, WhatsApp และ Telegram ด้านหนึ่งคือเครือข่ายสีเทาของกลุ่มนายหน้ารายย่อย ซึ่งบางคนอาจไม่มีใบอนุญาตด้วยซ้ำ ส่วนอีกด้านคือกลุ่มผู้ร่วมลงทุนรูปแบบ ตั้งเดิมที่ใช้ SPV เป็นกลยุทธ์การลงทุนการระดมทุนในรอบแรกๆ เริ่มมีขนาดใหญ่ขึ้น และเข้าถึงได้ยากขึ้นสำหรับผู้ที่ไม่มีเงินทุนหนาพอ
ขณะที่รอบหลังๆ เริ่มมีการแบ่งย่อยเป็นข้อตกลงฉบับต่างๆ ให้ผู้ลงทุนสามารถเลือกเพียงบริษัทเดียวที่ต้องการ และยอมจ่ายเงินเพื่อให้ได้สิทธินั้น
Valor Equity Partners ของเศรษฐีพันล้าน Antonio Gracias (อันดับ 32 ทำเนียบ Midas ในปีนี้) ถือหุ้นใน SpaceX ราว 3 หมื่นล้านเหรียญผ่านนิติบุคคลที่ลงทุนในสินทรัพย์เดียว ขณะที่นักลงทุนอย่าง Alex Davis เจ้าของบริษัทลงทุนในเมือง Dallas ที่มีชื่อว่า Disruptive ดูแลสินทรัพย์มูลค่าราว 1 หมื่นล้านเหรียญ โดยมากแล้วมาจากกองทุน SPV ที่เข้าลงทุนในบริษัทต่างๆ เช่น Groq Palantir และ Shield Al
ระหว่างนั้นยังมีบริษัท เช่น Augment และ Hilive ซึ่งได้รับการประเมินมูลค่าล่าสุดอยู่ที่ 650 ล้านเหรียญ และมีรายได้คาดการณ์อยู่ที่ 120 ล้านเหรียญในปี 2026 พวกเขาบอกว่า บริษัทสามารถทำกำไรได้แล้ว
ด้าน Morgan Stanley เพิ่งเข้าซื้อกิจการ Equitylen นายหน้า SPV ในรัฐ New York ไปเมื่อเดือนมกราคม ขณะที่ Angellist ผู้ให้บริการจัดตั้งและขายการลงทุนในกอง SPV นั้นคาดว่าจะทำรายได้จากค่าธรรมเนียมการจัดตั้ง SPV ได้ราว 200 ล้านเหรียญ
ส่วน Sydecar ผู้บริหารกองทุน SPV จากเมือง Houston มีลินทรัพย์เพิ่มขึ้นจาก 3.5 พันล้านเหรียญเมื่อ 6 เดือนที่แล้ว เป็น 5.5 พันล้านเหรียญในเวลานี้ บริษัทเหล่านี้ล้วนมีส่วนช่วยเติมเต็มในรอบการระดมทุนต่างๆ ขับเคลื่อนธุรกรรมในตลาดรอง และสร้างระบบท่อส่งทางการเงินโอบล้อมบริษัที่มีการเติบโตสูง
ส่งผลให้บรรดาบริษัทเงินร่วมลงทุน (VC) ชั้นนำของสหรัฐฯ ตบเท้าเข้าทำเนียบ MidasList ประจำปี 2026 ของ Forbes "ผลงานของเรากำลังทะลุเป้าหมายที่คาตการณ์ไว้" Nik Talreja ผู้ร่วมก่อตังและ CEO ของ Sydecar กล่าว
เขามองว่า Sydecar น่าจะมีสินทรัพย์ภายใต้การบริหารจัดการเติบโตเท่าตัวอีกครั้งไปเป็น 1 หมื่นล้านเหรียญได้ในอีก 12 เดือนข้างหน้า อย่างไรก็ตาม นักลงทุนรายย่อยยังคงต้องระมัดระวังในช่วงไม่กี่ปีข้างหน้า หลายคนจะได้เรียนรู้ว่า "การเข้าถึง" บริษัทเอกชนผ่าน SPV อาจมีราคาแพงกว่าการเป็นเจ้าของหุ้นโดยตรงอย่างมาก
บางรายอาจมีค่าธรรมเนียมซ้ำช้อนจากนิติบุคคลหลายขั้น ขณะที่อีกหลายคนอาจต้องจ่ายค่าโอกาสในการเข้าถึงล่วงหน้าจากไม่ถึง 5% ไปจนสูงถึง 18% ยังไม่รวมค่าธรรมเนียมที่มักจะเรียกเก็บจากการ ร่วมลงทุนในรูปแบบ "2 และ 20" (2% จากสินทรัพย์ และ 20% จากกำไร)
และแม้จะไม่ใช่ SPV ทุกแห่งที่เรียกเก็บค่าธรรมเนียมการจัดการก็ตาม Sydecar บอกว่า SPV ของพวกเขาหักส่วนแบ่งกำไรเฉลี่ย 12% ซ้ำร้ายไปกว่านั้นหากนักลงทุนคนหนึ่งลงทุน 2 ล้านเหรียญใน SPV 3 ชั้น แต่ละขั้นหักค่าธรรมเนียมการจัดการ 2% และส่วนแบ่งกำไร 20% อีก 2 ปีต่อมา
หากบริษัทดังกล่าวเข้าตลาดหลักทรัพย์และหุ้นในส่วนนั้นมีมูลค่าเพิ่มเป็น 10 ล้านเหรียญ นักลงทุนจะต้องเสียเงินให้กับคนกลางเกือบ 5 ล้านเหรียญ ยังไม่ทันได้หักภาษีด้วยซ้ำนอกจากนี้ ยังมีความเสี่ยงด้านการโอนย้าย เนื่องจากบริษัทเอกชนต่างๆ ซึ่งรวมถึง Anthropic, Andurl และ OpenAl ต่างมีข้อจำกัดในการโอนหุ้นของตน ผู้ลงทุนผ่าน SPV จึงอาจไม่มีวันได้เป็นเจ้าของหุ้นโดยตรงแม้แต่น้อย ส่งผลให้เกิดอุปสรรคในการขายหุ้นเป็นเงินสดได้
เรื่อง Phoebe Liu เรียบเรียง รัน รัน
ภาพประกอบ Nicolas Ortega
เรื่องราวอื่นๆ ที่น่าสนใจ : ผู้อพยพ ที่ประสบความสำเร็จสูงสุดแห่งอเมริกา